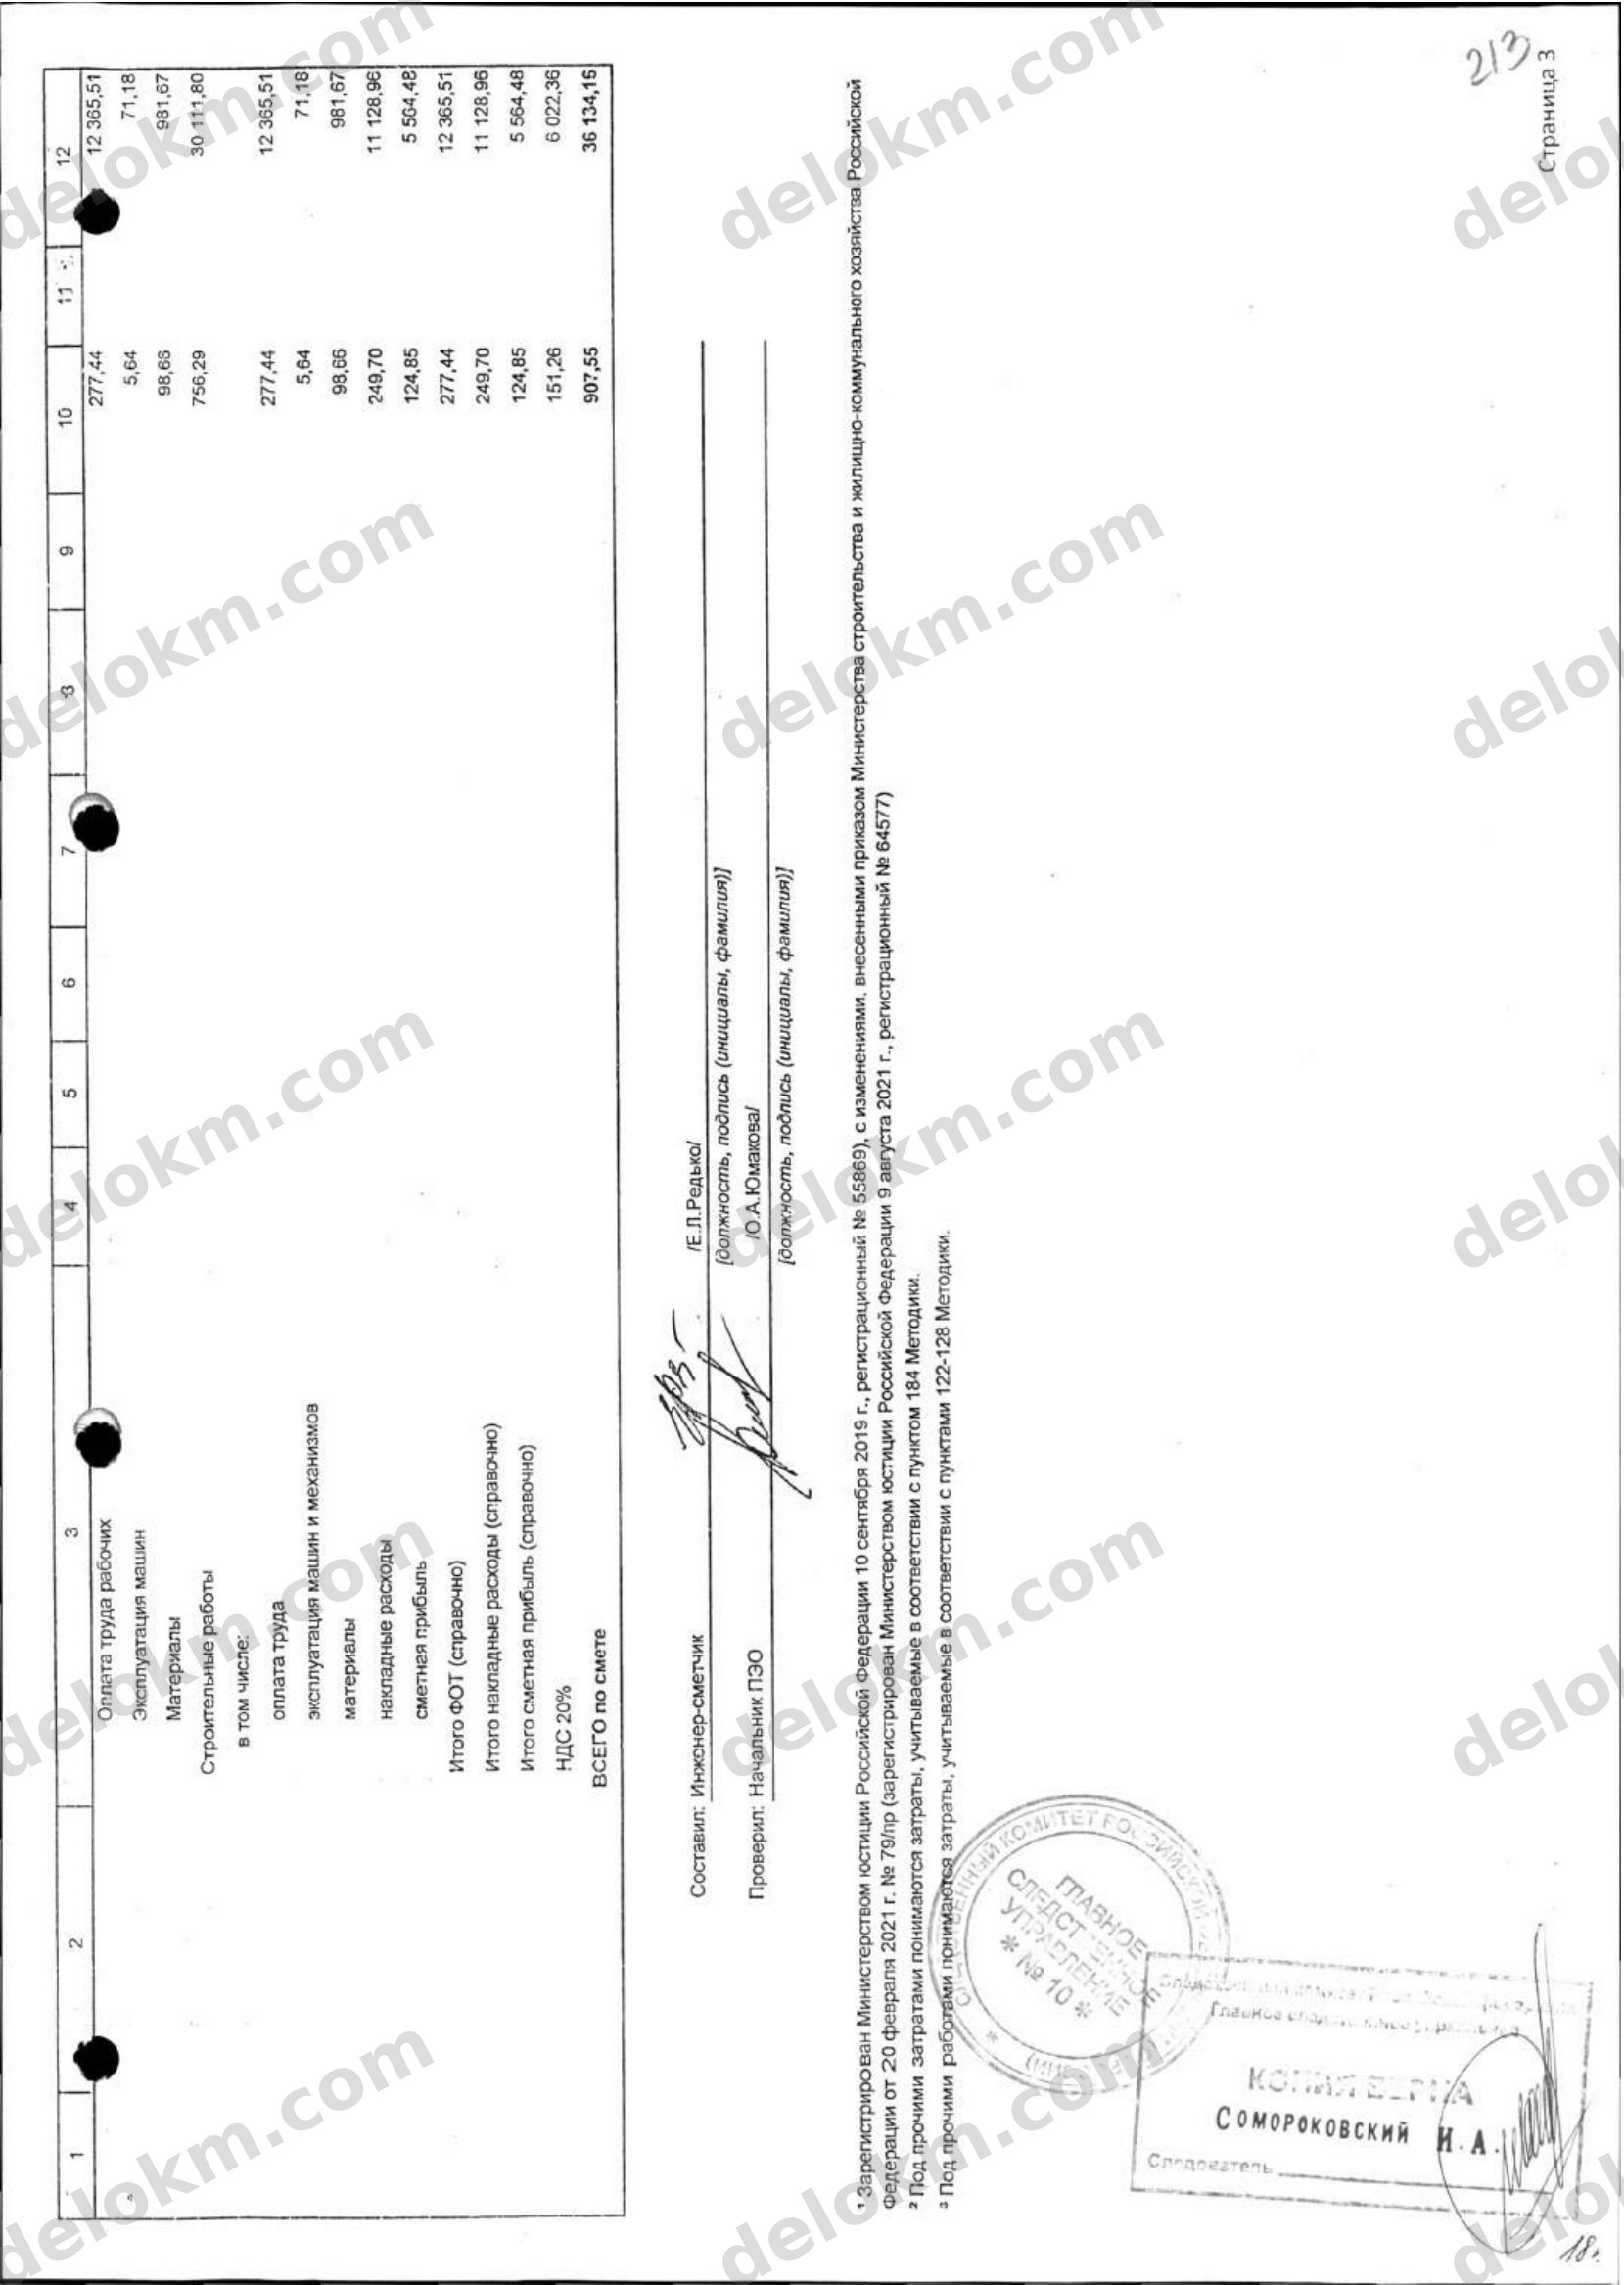
Recognized page text (Russian) for search and citation
⚠ The text was recognized automatically and may contain errors, especially in handwritten fragments. The scan above is the primary source. ▓▓▓ marks redacted personal data.
Оплата труда рабочих
Эксплуатация машин
Материалы | — | — | — | 277,44 / 5,64 / 98,66 | — | 12 365,51 / 71,18 / 981,67
Строительные работы
в том числе:
оплата труда
эксплуатация машин и механизмов
материалы
накладные расходы
сметная прибыль
Итого ФОТ (справочно)
Итого накладные расходы (справочно)
Итого сметная прибыль (справочно)
НДС 20%
ВСЕГО по смете | — | — | — | 277,44 / 5,64 / 98,66 / 249,70 / 124,85 / 277,44 / 249,70 / 124,85 / 151,26 / 907,55 | — | 12 365,51 / 71,18 / 981,67 / 11 128,96 / 5 504,48 / 12 365,51 / 11 128,96 / 5 504,48 / 6 022,36 / 36 134,16
Составил: Инженер-сметчик
/Е.Л.Редько/
[должность, подпись (инициалы, фамилия)]
/Ю.А.Юмакова/
[должность, подпись (инициалы, фамилия)]
* Зарегистрирован Министерством юстиции Российской Федерации 10 сентября 2019 г., регистрационный № 55869), с изменениями, внесёнными приказом Министерства строительства и жилищно-коммунального хозяйства Российской Федерации от 20 февраля 2021 г. № 79/пр (зарегистрирован Министерством юстиции Российской Федерации 9 августа 2021 г., регистрационный № 64577)
² Под прочими затратами понимаются затраты, учитываемые в соответствии с пунктом 184 Методики.
³ Под прочими работами рабочих понимаются затраты, учитываемые в соответствии с пунктами 122-128 Методики.
СОМОРОКОВСКИЙ И.А.
Следователь
213 — Страница 3
Swipe to flip · tap for fullscreen · pinch to zoom